단체 손님 자동 팁, 세금 포함 금액에 곱해도 되나요? 뉴욕·뉴저지 기준
단체 손님 자동 팁을 세금까지 포함한 금액에 곱하지 말라는 조문은 뉴욕·뉴저지 모두 찾지 못했습니다. 더 중요한 건 영수증에 붙이는 이름입니다. 판매세, 뉴욕시 고지 규칙, 직원 급여 처리까지 원문 기준으로 정리했습니다.
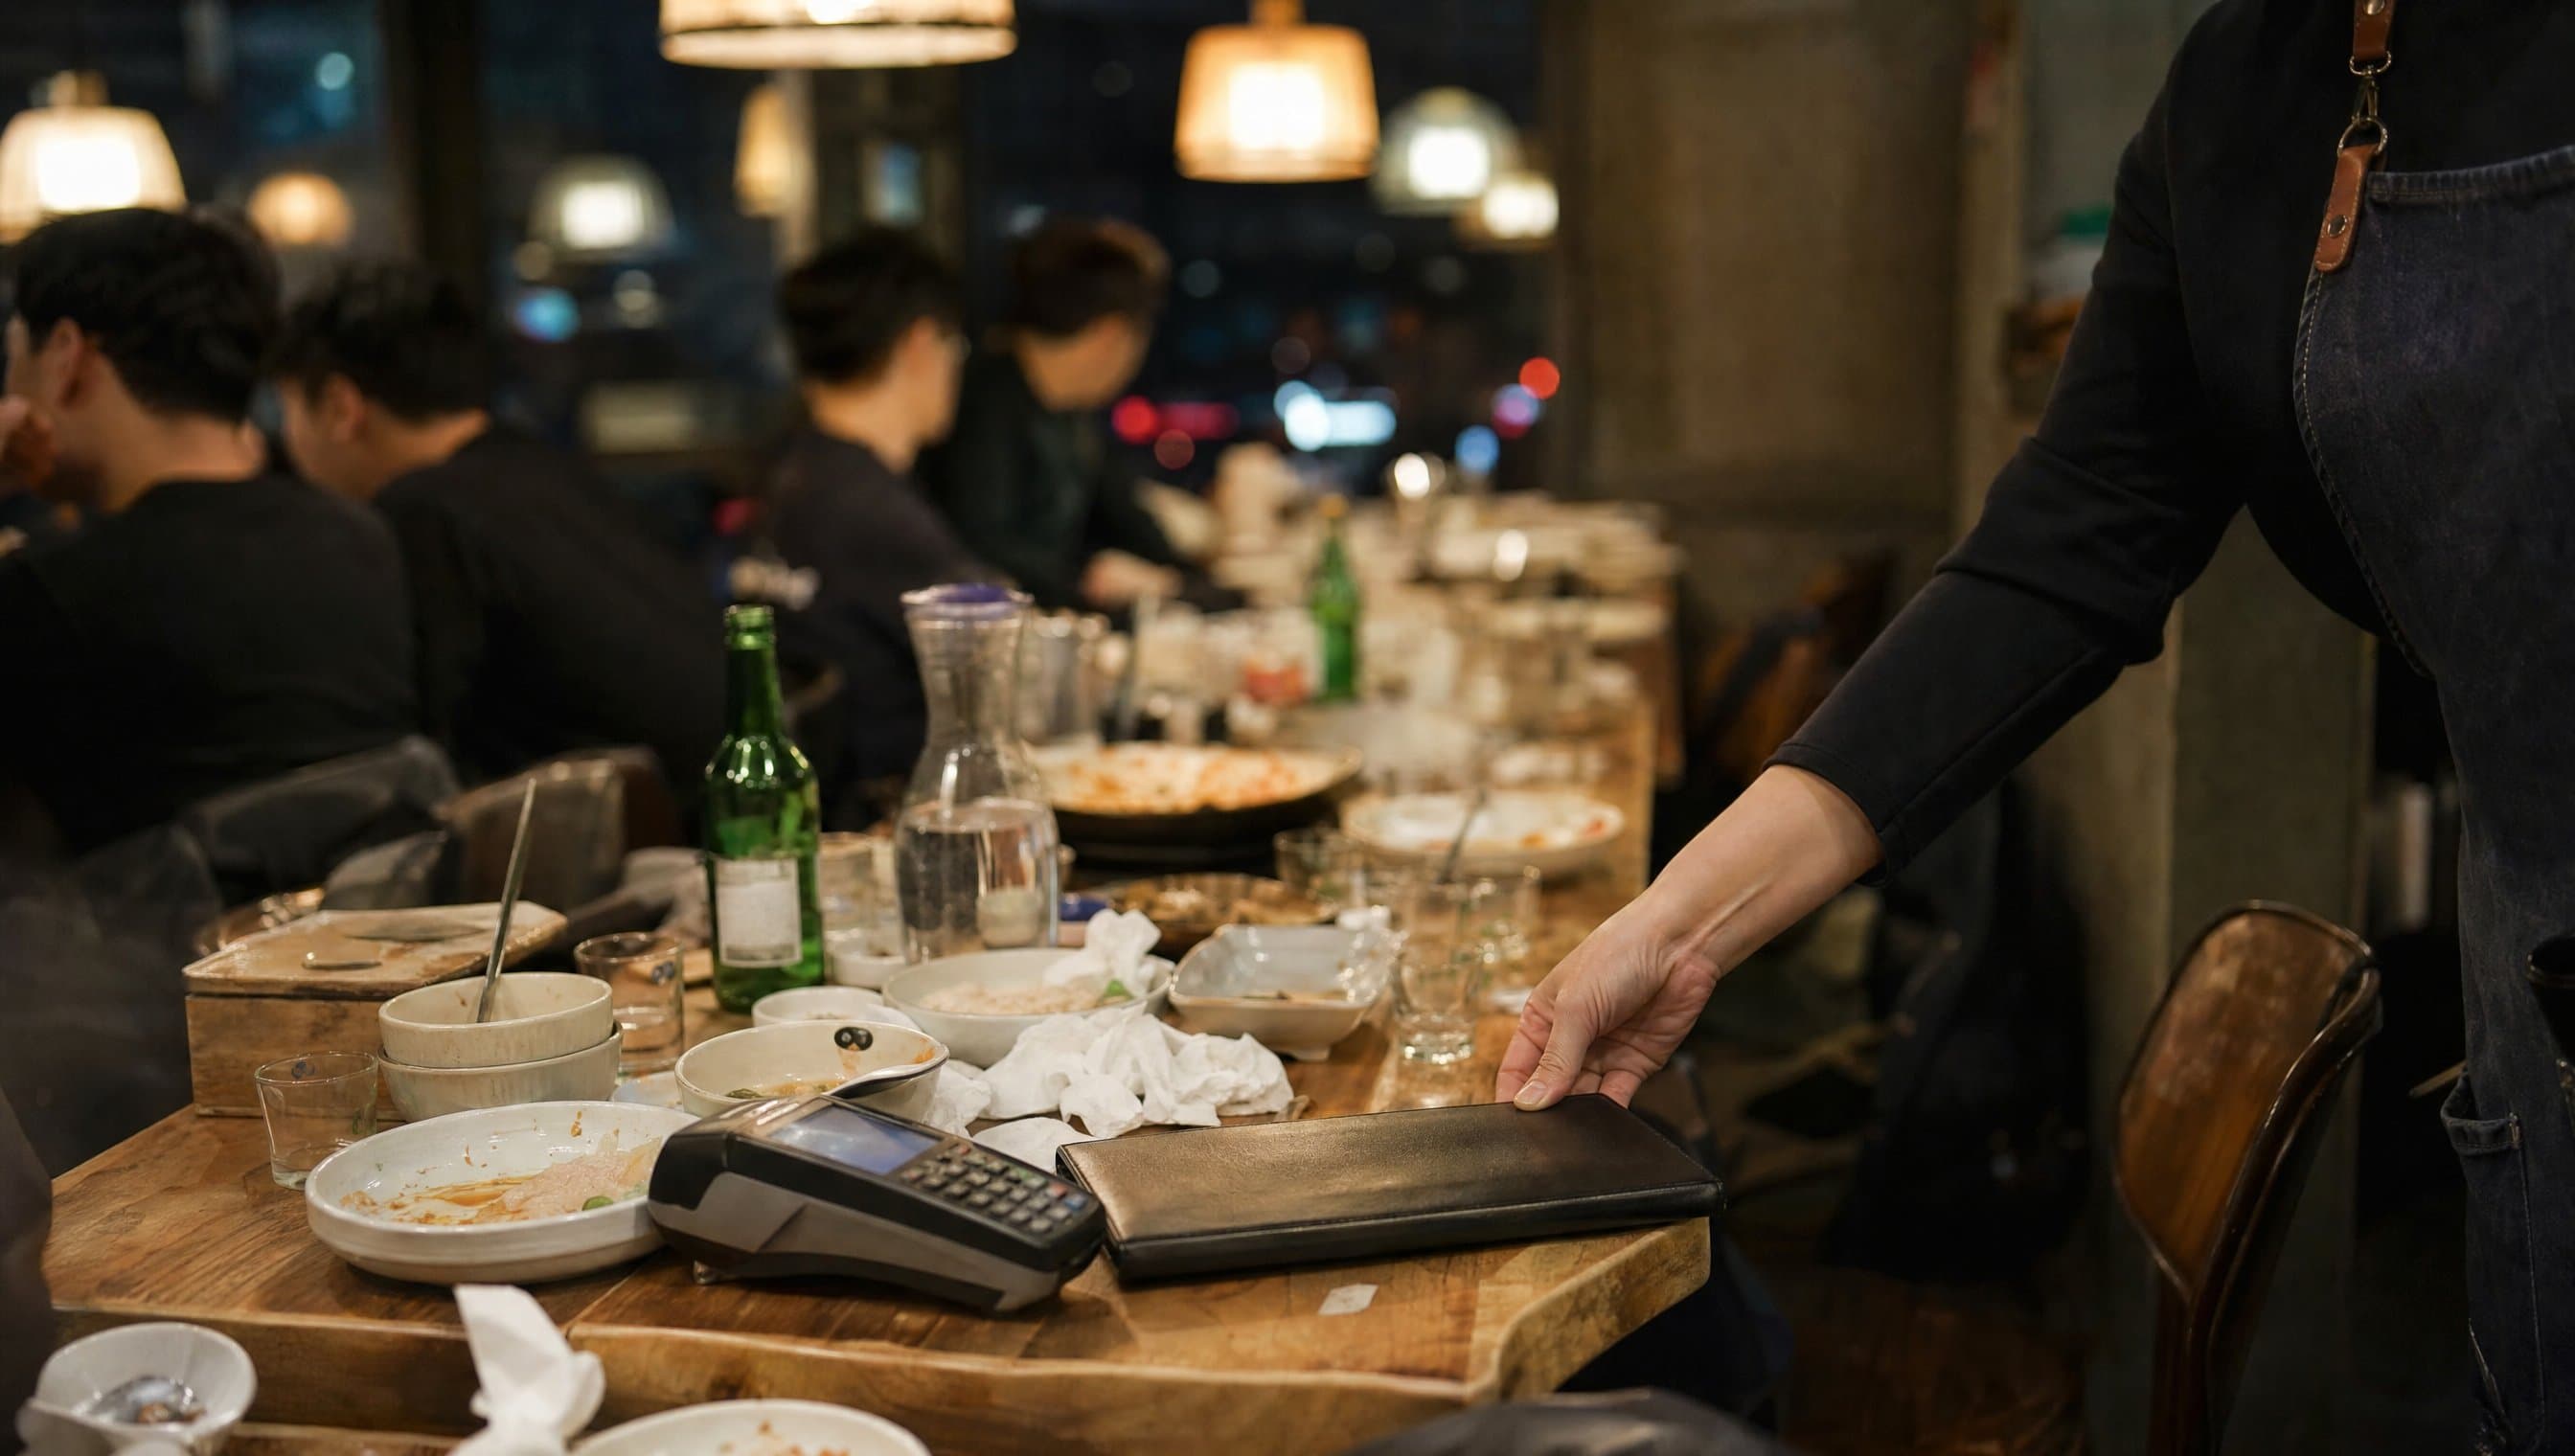
단체 손님 받으면 계산서에 18%나 20%를 자동으로 붙이시죠. 그런데 그 20%를 음식값에만 곱하는지, 세금까지 더한 금액에 곱하는지 매장마다 다릅니다. 포스 설정이 그렇게 돼 있어서 모르고 쓰시는 경우도 많습니다.
결론부터 적습니다. 세금에 곱하지 말라는 조문은 뉴욕주, 뉴욕시, 뉴저지 어디서도 찾지 못했습니다. 매장이 정할 수 있는 부분입니다.
대신 법이 실제로 따지는 건 따로 있습니다. 영수증에 어떻게 적는지, 돈이 누구에게 가는지, 언제 알렸는지입니다. 여기서 판매세와 직원 급여가 갈립니다.
세금까지 곱하면 얼마나 차이 나나요?
뉴욕시 판매세는 8.875%입니다. 음식·음료 $400인 단체에 자동 팁 20%를 붙여 보겠습니다.
| | 음식값 기준 | 세금 포함 기준 | |---|---|---| | 음식·음료 | $400.00 | $400.00 | | 판매세 8.875% | $35.50 | $35.50 | | 20%를 곱하는 금액 | $400.00 | $435.50 | | 자동 팁 | $80.00 | $87.10 |
$7.10 차이입니다. 세금에 팁을 매긴 몫입니다.
금지 조문이 없으니 위법은 아닙니다. 다만 영수증을 들여다보는 손님이 "세금에도 팁을 받느냐"고 물으면 설명하기 어렵습니다. IRS가 자동 팁을 설명하면서 든 예시도 "음식·음료 값의 18%"였습니다. 어느 쪽을 쓰시든 메뉴에 기준을 적어 두세요. "8명 이상 음식·음료 금액의 20%"처럼요.
자동 팁에도 판매세가 붙나요?
붙을 수 있습니다. 여기가 금액이 더 큰 문제입니다.
뉴욕 세무국 안내(TB-ST-806)는 자동 팁이 비과세가 되려면 세 가지를 다 갖추라고 합니다.
"the charge is shown separately on the bill, the charge is specifically identified as a tip or gratuity, and all the money collected is given to the employees"
- 계산서에 따로 적는다
- 팁(gratuity)이라고 이름 붙인다
- 걷은 돈을 전부 직원에게 준다
하나라도 빠지면 "식사값과 함께 과세"입니다. 위 예시에서 자동 팁 $80에 판매세가 붙으면 $7.10을 더 신고해야 합니다.
뉴저지 세무국 판매세 안내(S&U-4)도 과세 여부 표에서 "따로 적고 전액 직원에게 주는 팁(Tips and Gratuities)"을 비과세로 분류합니다.
'서비스 차지'라고 쓰면 무엇이 달라지나요?
뉴욕에서는 양쪽으로 손해입니다.
- 판매세: 팁이라고 적지 않은 서비스 요금은 과세입니다(TB-ST-806).
- 노동 규정: 뉴욕 주 노동부 규정 146-2.18은 음식·음료 값 외에 붙는 요금을, "서비스"라는 이름이라도 직원 팁으로 추정합니다. 팁으로 보이는 요금은 서비스한 직원에게 전액 나눠 줘야 하고, 그 기록을 6년간 보관해야 합니다.
즉 "서비스 차지"라고 쓰면 세금은 붙고, 돈은 직원에게 줘야 할 수 있습니다.
직원에게 주지 않는 돈이라면 그렇다고 알려야 추정을 벗어납니다. 146-2.19는 연회나 패키지 행사의 관리 수수료라면 계약서, 메뉴, 계산서에 "팁이 아니며 직원에게 나눠 주지 않는다"고 12포인트 이상 글씨로 적으라고 합니다. 일부만 직원에게 주면 몇 %가 어디로 가는지 나눠서 적어야 합니다.
직원에게 줄 돈이면 처음부터 자동 팁(gratuity)이라고 적는 게 가장 단순합니다.
뉴욕시에서는 무엇을 더 지켜야 하나요?
뉴욕시 소비자·근로자보호국 규칙(6 RCNY 5-59)이 2026년 4월 19일 개정 시행됐습니다.
- 메뉴 가격에 일괄로 얹는 요금은 안 됩니다. "모든 메뉴에 10% 추가" 같은 식입니다. 예외는 노동조합 협약 같은 서면 합의로 정한 요금인데, 주문 전에 알리고 전액 직원에게 줘야 합니다.
- 대신 정당한 서비스 요금은 됩니다. 규칙이 든 예시에 "8명 이상 단체의 자동 팁"이 들어 있습니다. 주무부는 예시일 뿐 전부가 아니라고 밝혔습니다.
- 조건은 손님이 요청한 서비스에 대한 요금일 것, 그리고 손님이 주문하기 전에 눈에 띄게 알리는 것입니다.
"a bona fide service charge is a fee charged for services requested by a consumer, over and above what is included with the consumer's purchase of a menu item, including, but not limited to, ... a mandatory gratuity for parties of eight or more" (6 RCNY 5-59(b))
계산서가 나올 때 처음 알리면 늦습니다. 메뉴나 예약 확인 문자처럼 주문 전에 보이는 곳에 적어 두세요.
자동 팁은 직원 급여에서 어떻게 처리하나요?
팁이 아니라 임금입니다. 급여 돌리실 때 제일 많이 틀리는 부분입니다.
IRS 기준(Rev. Rul. 2012-18)은 손님이 금액을 정하지 못하고 매장 정책으로 정해진 돈은 팁이 아니라 서비스 요금이라고 봅니다. IRS가 든 예시가 딱 이 경우입니다. "6명 이상 18% 추가"를 직원에게 나눠 줘도 팁이 아닙니다.
실무에서 달라지는 점은 이렇습니다.
- 직원에게 준 몫은 일반 임금으로 급여에 넣고 원천징수·FICA를 처리합니다. 직원의 팁 보고 대상이 아닙니다.
- 2025년에 생긴 팁 소득공제(No Tax on Tips)도 자동 팁은 대상이 아닙니다. 2026년 4월 확정된 IRS 규정이 "자동 팁과 서비스 요금은 직원에게 나눠 줘도 공제 대상 팁이 아니다"라고 적었습니다.
- 손님이 자동 팁 위에 더 얹어 준 금액은 팁입니다.
직원 입장에서는 같은 20%라도 손님이 자유롭게 준 팁이냐 자동 팁이냐에 따라 공제가 달라집니다. 직원이 물어보면 이 차이를 알려 주세요.
정리
- 세금에 곱하는 건 금지 조문이 없습니다. 대신 기준을 메뉴에 적으세요.
- 영수증에는 따로, "팁(gratuity)"이라는 이름으로 적으세요.
- 걷은 자동 팁은 전액 직원에게 주세요. 그래야 판매세가 안 붙습니다.
- 뉴욕시라면 주문 전에 보이는 곳에 알리세요.
- 급여에서는 팁이 아니라 임금으로 처리하세요.
이 글은 참고용입니다. 포스 설정과 매장 사정에 따라 달라질 수 있으니 판매세 신고는 회계사와 확인하세요.
출처: NY 세무국 TB-ST-806, NY 세무국 TB-ST-320, 12 NYCRR 146-2.18, 12 NYCRR 146-2.19, 뉴욕시 6 RCNY 5-59 개정 고시 (2026-03), NJ 세무국 S&U-4, IRS Rev. Rul. 2012-18, IRS 팁 소득공제 확정 규정 (2026-04)